

Ceux qui bâtissent, transforment, inspirent
Choisissez votre niveau d'engagement
De la périphérie de matières premières à l’intermédiaire des corridors : Quelles opportunités pour Madagascar et les pays de l'Océan Indien ?
Commençons par une idée simple. Pendant longtemps, l’océan Indien a été perçu comme une carte scolaire, une zone bleue entre deux blocs. À l’ouest, l’Occident. À l’est, l’Asie. Entre les deux, des économies considérées comme trop petites pour peser.
Ce cadre a évolué.
L’océan Indien fonctionne désormais comme un système de flux. Capitaux, conteneurs, données et tourisme y tracent des routes qui recomposent la géographie économique, souvent plus vite que les frontières ne la racontent. Dans cet espace, Madagascar cesse d’être un bord de carte et s’affirme comme point de passage opérationnel à l’intersection de trois orbites économiques : l’Asie, le corridor ouest océan Indien et Afrique de l’Est, et le Golfe.
La Figure 1 synthétise cette architecture. Madagascar y apparaît au centre d’un portefeuille de chaînes de valeur : agrobusiness et économie bleue, tourisme, logistique et ports, énergie et infrastructures, services numériques. La question centrale porte sur la capture de valeur. La position géographique ouvre un potentiel, la création de valeur dépend de la capacité à fournir des services fiables, à transformer localement et à s’insérer dans des écosystèmes régionaux structurants.
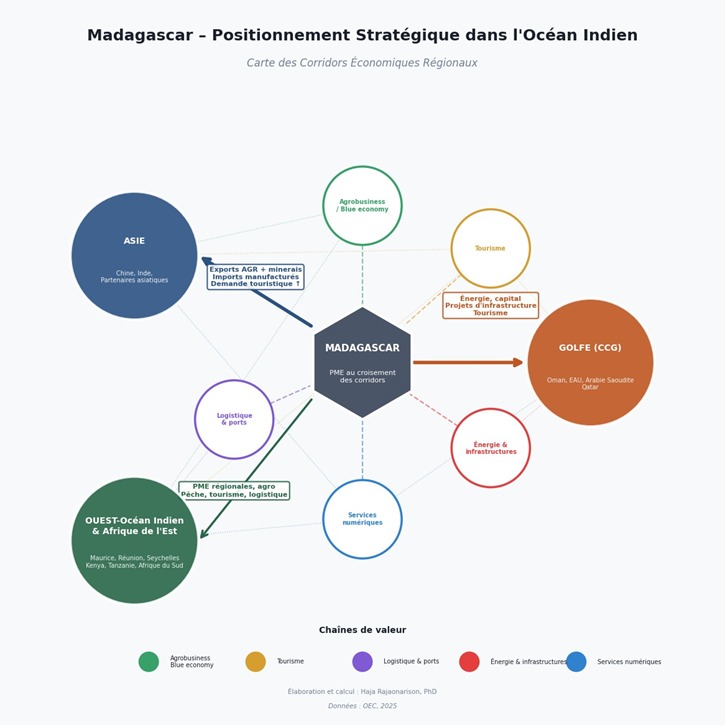
Figure 1. Madagascar, positionnement stratégique dans l’océan Indien, carte des corridors économiques régionaux.
Les échanges révèlent une intégration déjà profonde. En 2024, les États-Unis représentent 17,418 % des exportations malgaches, la France 16,614 %. La Chine suit avec 8,305 %, puis l’Inde 6,064 %, le Japon 5,470 % et la Corée du Sud 4,241 %. L’Asie occupe ainsi une place structurante parmi les débouchés.
À l’importation, la concentration est encore plus marquée. La Chine pèse 26,678 % des importations, Oman 12,997 %, l’Inde 5,432 % et les Émirats arabes unis 4,052 %. La nature des produits renforce ce constat. Le pétrole raffiné représente 16,409 % des importations, le riz 3,036 %, les médicaments conditionnés 2,708 %.
Le tableau qui se dessine est celui d’une économie qui vend majoritairement des produits primaires et achète des biens plus transformés. La dimension stratégique apparaît immédiatement : volatilité des prix des matières premières, dépendance énergétique, exposition aux ruptures logistiques. Pour les entreprises, ces caractéristiques se traduisent en risque sur les marges et en fragilité du cash-flow, même en présence de volumes en croissance.
L’orbite asiatique illustre bien ce dilemme et ouvre un espace d’action. L’exportation de produits primaires peut se prolonger par une montée en gamme progressive. Ingrédients, produits semi-finis, certifications, marques et services associés deviennent des relais de valeur. La transformation locale, combinée à des fonctions de contrôle qualité, de traçabilité, de packaging et de logistique froide, fait évoluer une filière d’un modèle centré sur l’extraction vers une configuration d’industrie légère adossée à des services. Cette trajectoire repose sur des accords d’off-take et des co-investissements qui sécurisent à la fois la demande et le standard de qualité.
L’orbite du Golfe met en lumière un autre axe de transformation. Les importations montrent le poids des fournisseurs de cette région dans l’approvisionnement énergétique de Madagascar. La question de l’énergie se trouve ainsi directement liée à la productivité et à la compétitivité de l’appareil productif. Les projets énergétiques et portuaires portés par le Golfe peuvent prendre la forme de simples points d’entrée de flux, ou bien devenir des plateformes d’apprentissage et de diffusion de capacités. La valeur ajoutée locale augmente lorsque les entreprises malgaches accèdent à la sous-traitance, à la maintenance, à la logistique, aux services d’ingénierie et à certaines fonctions d’exploitation.
Dans le corridor ouest océan Indien et Afrique de l’Est, la dynamique se joue d’abord sur la fiabilité. Les échanges avec Maurice, La Réunion, les Seychelles, l’Afrique du Sud et les pays d’Afrique de l’Est restent plus modestes en volume, mais ils sont essentiels pour structurer un tissu productif régional. Un opérateur capable de tenir les délais, de maintenir une chaîne du froid, de fluidifier la documentation et d’offrir des services portuaires prévisibles transforme la proximité géographique en actif stratégique. Entrepôts multi-températures, transit et consolidation, services 3PL, solutions de traçabilité et de gestion documentaire composent un ensemble d’actifs logistiques qui soutient durablement la compétitivité.
Les services numériques complètent cette configuration en ajoutant un corridor non spatial. Ils rendent possible la vente de services à distance, la gestion de flux, le traitement de paiements, l’industrialisation de fonctions de back-office et la mise à disposition d’une visibilité en temps réel. En interaction avec les autres corridors, ils réduisent les frictions, améliorent la traçabilité, facilitent la conformité et raccourcissent le cycle commande-paiement. Une stratégie numérique orientée “corridors” renforce ainsi le positionnement de plateforme.
Trois implications se dégagent pour les dirigeants.
Première implication. Madagascar bénéficie d’un positionnement de plateforme. La création de valeur progresse avec la monétisation de services d’intermédiation : logistique, transformation, maintenance, services numériques. L’enjeu n’est plus limité à l’augmentation des volumes exportés, mais s’étend à la densité de services fournis autour de ces flux.
Deuxième implication. La compétitivité dépend de la fiabilité des infrastructures et des règles du jeu. Ports, douanes, énergie, justice commerciale et régulation du numérique conditionnent la conversion des flux en profits. Les décisions d’investissement privé et les stratégies sectorielles prennent tout leur sens lorsqu’elles s’alignent sur une trajectoire d’amélioration de cette “infrastructure institutionnelle”.
Troisième implication. La stratégie la plus robuste s’apparente à un portefeuille d’expositions. L’Asie apporte la profondeur de marché et la croissance de la demande, la région offre des cycles plus courts et des boucles logistiques resserrées, le Golfe fournit capital et énergie, le numérique introduit une capacité d’échelle. La résilience résulte de la diversification de ces ancrages et de la capacité à absorber des chocs sur chacun d’eux.
À partir de ce cadre, deux trajectoires se dessinent.
- La première prolonge la situation actuelle. Madagascar conserve un rôle de fournisseur de produits primaires et d’acheteur net de transformation et d’énergie. Les flux restent dynamiques, mais l’essentiel de la valeur ajoutée se forme en dehors du territoire.
- La seconde installe Madagascar en intermédiaire des corridors. Des poches de transformation agroalimentaire et halieutique, des services logistiques reconnus pour leur fiabilité, une base de sous-traitance et de maintenance autour des projets énergétiques et portuaires, une couche de services numériques connectés aux flux constituent les piliers de cette trajectoire.
La carte existe déjà. La décision porte désormais sur le modèle économique à construire pour exploiter pleinement ce positionnement.
© Haja Rajaonarison, PhD / The CEO Brief, CEO Summit Indian Ocean, 2026. Tous droits réservés.
Cette réflexion stratégique est publiée en exclusivité dans le cadre du CEO Summit Indian Ocean. Toute reproduction, diffusion ou citation, même partielle, doit obligatoirement mentionner le nom de l’auteur et inclure un lien vers la publication originale.