Ceux qui bâtissent, transforment, inspirent
Choisissez votre niveau d'engagement
Le Projet de Loi de Finances Rectificative 2026 vous envoie des signaux. Saurez-vous les décrypter ?
1. Le vrai problème
Beaucoup de dirigeants lisent le Projet de Loi de Finances Rectificative comme un document politique, une affaire de fonctionnaires et de parlementaires sans lien direct avec leurs opérations. Pourtant, dans un pays où l’État demeure le premier donneur d’ordre, le principal investisseur en infrastructures et un acteur central dans la formation des coûts de l’énergie et des intrants, chaque révision budgétaire constitue un signal stratégique pour les entreprises capables de le décoder.
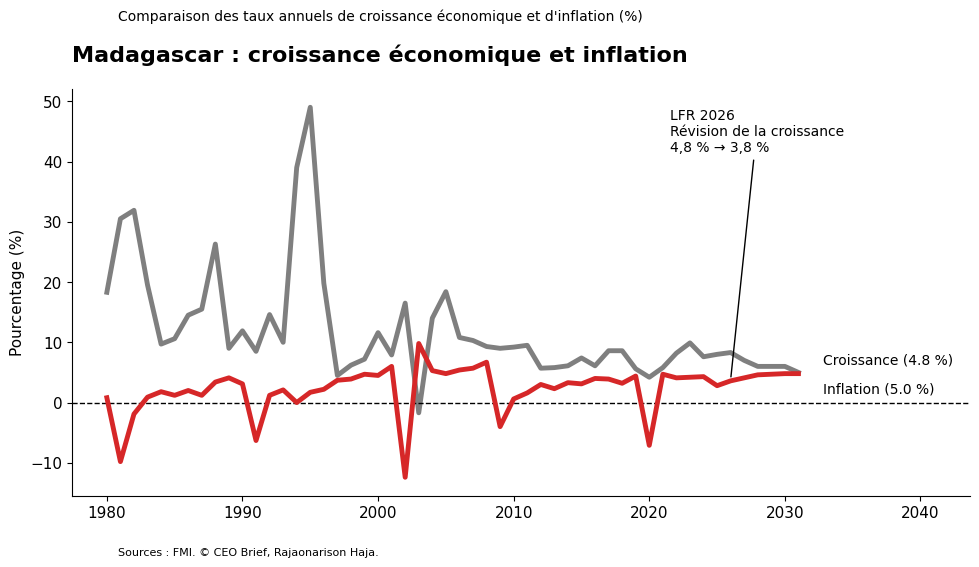
La révision de la prévision de croissance, de 4,8 % à 3,8 %, révèle une réalité fondamentale de notre économie. À l’horizon 2026, la croissance repose principalement sur l’agriculture et le secteur minier, deux secteurs fortement exposés aux aléas climatiques et aux fluctuations des marchés mondiaux. Elle révèle également une marge de manœuvre budgétaire limitée, au point qu’un seul cyclone peut retrancher près d’un point de PIB à la projection annuelle.
Pour votre PME, la question n’est pas de commenter cette révision. La question est de savoir comment utiliser ce signal pour ajuster votre modèle économique avant que ses conséquences n’apparaissent dans vos comptes.
2. Trois trajectoires
Trajectoire A – Le chemin par défaut
Vous notez le chiffre, 3,8 % au lieu de 4,8 %, puis vous poursuivez comme auparavant. Vous avez peut-être construit votre budget 2026 sur une croissance du chiffre d’affaires comprise entre 8 % et 10 %, en cohérence avec les prévisions optimistes du début d’année. Vous ne révisez pas vos hypothèses. Vous attendez le second semestre en espérant un retour de la demande.
La demande ne revient pas au niveau attendu.
Vous clôturez l’exercice avec un écart important entre vos prévisions et vos résultats réels, un écart que votre trésorerie n’avait pas été préparée à absorber.
Trajectoire B – Le petit ajustement
Vous révisez vos prévisions de revenus à la baisse, de 10 % vers 5 % ou 6 %. Vous identifiez deux ou trois postes de coûts variables que vous pouvez réduire si la demande ralentit et vous maintenez une réserve de trésorerie équivalente à deux mois supplémentaires de charges fixes.
Votre modèle économique demeure inchangé, mais votre pilotage devient plus réactif.
Vous évitez la surprise. Vous ne transformez pas pour autant votre trajectoire.
Trajectoire C – Le mouvement stratégique
Vous utilisez la LFR comme le déclencheur d’une réflexion stratégique que vous reportiez depuis longtemps.
Vous vous posez trois questions :
- Quels segments de clientèle sont directement exposés au ralentissement des secteurs primaire et secondaire ?
- Quelles lignes de revenus dépendent de la dépense publique ou d’entreprises fortement liées à l’État ?
- Sur quelles activités puis-je bâtir une croissance moins dépendante de la conjoncture macroéconomique malgache ?
Répondre honnêtement à ces trois questions demande une journée de travail.
Les ignorer peut vous coûter un exercice entier.
3. Ce que font différemment les entreprises qui s'en sortent mieux
Elles lisent la LFR comme un diagnostic sectoriel.
Ramener la croissance du secteur primaire de 6,4 % à 4 % a une traduction directe sur le terrain : cela signifie des revenus agricoles plus faibles dans les zones rurales et semi-urbaines et, par conséquent, une contraction prévisible de la consommation des ménages dont le revenu dépend de cette chaîne de valeur.
Du côté du secteur secondaire, les dommages causés au complexe minier d’Ambatovy et au réseau électrique de Toamasina se traduisent par des retards dans les commandes industrielles et une tension accrue sur l’ensemble de la chaîne logistique nationale.
Ces informations constituent des signaux de demande concrets, lisibles et exploitables.
Les entreprises les plus résilientes recalibrent leur budget opérationnel dans les trente jours suivant une révision budgétaire majeure. Elles mettent à jour leurs hypothèses de revenus par segment et réévaluent leurs marges de manœuvre sur les coûts variables.
Cette discipline réduit l’écart entre le plan et la réalité, un écart qui finit toujours par exercer une pression sur la trésorerie au moment le plus difficile.
Elles utilisent également le ralentissement économique pour renégocier ce qui est habituellement difficile à modifier.
Un fournisseur qui anticipe un ralentissement de la demande sera davantage disposé à allonger les délais de paiement ou à stabiliser ses tarifs afin de préserver une relation commerciale durable. De la même manière, un propriétaire confronté à un affaiblissement de l’activité commerciale dans son quartier sera généralement plus réceptif à une renégociation du loyer.
La LFR devient ainsi un levier de négociation souvent sous-utilisé.
Enfin, elles distinguent le ralentissement conjoncturel de la fragilité structurelle.
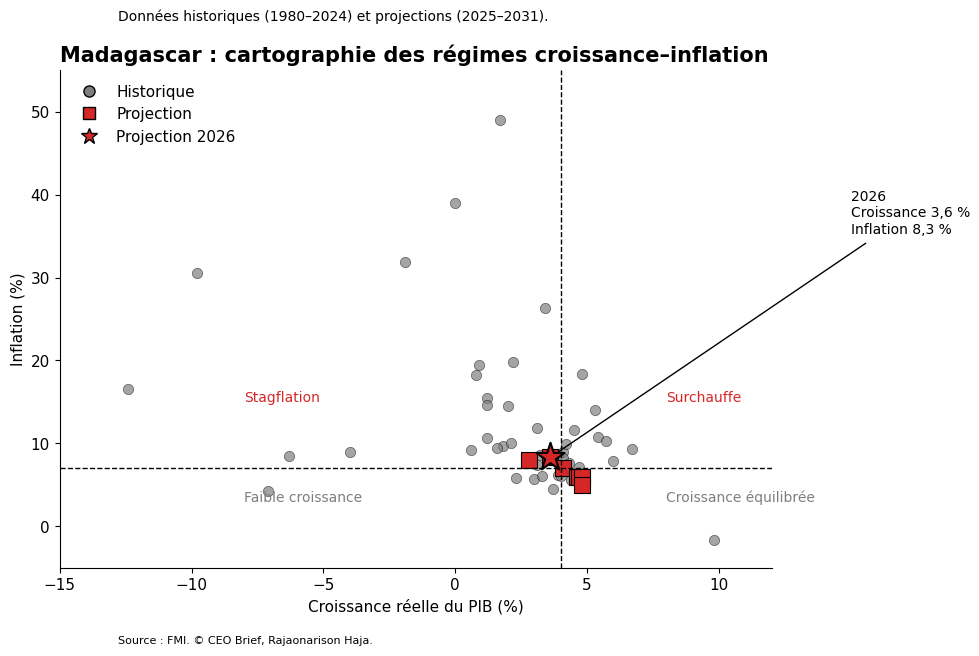
Une croissance comprise entre 3,6 % et 3,8 % demeure insuffisante pour compenser une inflation de 8,3 %, une dépréciation de l’ariary et la hausse des coûts énergétiques.
La fragilité réside dans l’écart entre ce que l’économie produit et ce que les entreprises doivent payer pour fonctionner. Cet écart doit être géré activement. L’ignorer revient à laisser l’environnement économique décider à votre place.
© Haja Rajaonarison, PhD / The CEO Brief, CEO Summit Indian Ocean, 2026. Tous droits réservés.
Cette réflexion stratégique est publiée en exclusivité dans le cadre du CEO Summit Indian Ocean. Toute reproduction, diffusion ou citation, même partielle, doit obligatoirement mentionner le nom de l’auteur et inclure un lien vers la publication originale.