

Ceux qui bâtissent, transforment, inspirent
Choisissez votre niveau d'engagement
La Banque Africaine de Développement ouvre le robinet : 45 millions de dollars de garanties commerciales et les réformes internes changent le calcul pour votre PME exportatrice
Le vrai problème n’est plus l’accès au marché, mais l’accès au financement
Les précédentes éditions de notre CEO Brief l’ont établi : Madagascar dispose désormais de deux ouvertures commerciales significatives. D’une part, l’accès sans droits de douane au marché chinois accordé à 54 pays africains, dont Madagascar. D’autre part, l’accord européen du 10 juin 2026, qui ouvre lui aussi une fenêtre d’opportunité encore exploitable. Mais une vérité demeure : l’avantage tarifaire, à lui seul, ne crée ni exportations ni transformation productive. Ce qui fait la différence, en dernière instance, c’est la capacité d’exécution.
Or, c’est précisément là que se situe le nœud du problème. Tant que le financement demeure hors de portée, l’injonction à « renforcer les capacités institutionnelles » reste largement incantatoire. À Madagascar, où les taux bancaires domestiques atteignent 53,58 %, financer un premier conteneur à l’export revient, dans bien des cas, à absorber la marge avant même le départ de la marchandise. Autrement dit, l’obstacle principal n’est plus seulement commercial ; il est financier.
Mais une configuration inédite est en train d’émerger
C’est ici qu’intervient une évolution décisive. D’un côté, la Banque africaine de développement (BAD) a accordé 45 millions de dollars de garanties commerciales à la BOA et à la BMOI. De l’autre, l’État malgache a engagé deux réformes importantes : la modernisation du régime des sûretés et la suspension de la TVA sur les intérêts bancaires. La première série de mesures agit sur le risque extérieur ; la seconde sur le risque intérieur. Leur rencontre fait apparaître une configuration nouvelle, qui n’existait pas encore il y a dix-huit mois.
Pour la première fois, deux dynamiques longtemps dissociées commencent à se rejoindre : l’ouverture des marchés extérieurs et la mise en place d’instruments susceptibles de rendre cette ouverture réellement exploitable par les entreprises locales.
Deux chirurgies simultanées sur le risque extérieur et le risque intérieur
La BAD traite d’abord le risque extérieur. En mars 2025, elle a accordé des garanties commerciales à BOA Madagascar ; en mai 2026, elle a étendu ce dispositif à la BMOI. Le mécanisme est simple dans son principe, mais décisif dans ses effets : la BAD met sa signature triple A au service des banques malgaches. Celles-ci peuvent alors émettre des lettres de crédit plus aisément acceptées par les banques confirmatrices étrangères, sans qu’y soit appliquée une prime excessive de risque pays. Jusqu’ici, ce qui bloquait nombre de commandes à l’export n’était pas tant le tarif douanier que la défiance du fournisseur étranger face à une lettre de crédit malgache : le silence, le refus, ou l’exigence d’un paiement comptant.
Les réformes domestiques, quant à elles, s’attaquent au risque intérieur. Début juin 2026, l’Assemblée nationale malgache a adopté une loi modernisant le régime des garanties et des sûretés, avec une attention particulière portée aux PME et à la microfinance. L’objectif est clair : améliorer les registres, élargir la gamme des actifs mobilisables en garantie et accélérer les mécanismes d’exécution, afin de sécuriser davantage le crédit. Parallèlement, la suspension de la TVA sur les intérêts bancaires allège le coût effectif du financement. Certes, un prélèvement subsiste sur les intérêts, mais dans un marché où chaque point de pourcentage compte, la suppression de la TVA est loin d’être marginale.
Ce que ces réformes rendent désormais possible
Prenons le cas d’une entreprise malgache active dans la filière vanille souhaitant acquérir une machine de séchage auprès d’un fournisseur indien, avant d’exporter vers l’Europe. Avant 2025, elle se heurtait à une série de contraintes cumulatives : le fournisseur refusait la lettre de crédit émise par sa banque, la banque exigeait des garanties difficiles à mobiliser, et le coût du financement, alourdi par la fiscalité, compromettait la rentabilité de l’opération.
Avec les instruments disponibles en 2026, cette même entreprise peut désormais suivre une trajectoire différente : mobiliser une lettre de crédit adossée à la garantie de la Banque africaine de développement afin de sécuriser la transaction avec son fournisseur, obtenir un financement de fonds de roulement garanti par ses stocks dans le cadre du nouveau régime des sûretés, et bénéficier d’un coût du crédit allégé grâce à la suspension de la TVA sur les intérêts. Encore faut-il que la réforme des sûretés soit promulguée dans les plus brefs délais afin de produire pleinement ses effets.
Autrement dit, une catégorie d’opérations jusque-là théoriquement possibles mais pratiquement irréalisables devient progressivement exécutable.
Quels projets sont réellement concernés ?
Les bénéficiaires ultimes sont les entreprises malgaches, clientes de la BOA et de la BMOI, qui importent des intrants ainsi que des équipements destinés à l’agro-industrie et à la manufacture légère. Les critères d’éligibilité conjuguent une dimension sectorielle, centrée sur l’industrialisation et la sécurité alimentaire, une dimension sociale, privilégiant les PME et les entreprises dirigées par des femmes, ainsi qu’une dimension environnementale, liée à la résilience climatique et à la réduction des émissions de gaz à effet de serre. Le mécanisme demeure indirect : la BAD garantit les transactions internationales, tandis que la BOA et la BMOI assurent la transmission du financement vers le tissu productif local.
Toutefois, le verrou majeur reste intact
Il serait néanmoins illusoire de croire que le problème est résolu. Le principal verrou demeure structurel. L’écart entre taux débiteurs et taux créditeurs à Madagascar se situe entre 40 et 47 points de pourcentage. À titre de comparaison, il est inférieur à 5 points au Kenya, inférieur à 4 points en Afrique du Sud, et avoisine 6 points au Nigeria, pourtant soumis à une volatilité macroéconomique bien plus forte. Un tel niveau à Madagascar ne relève pas d’une simple friction ; il signale une dysfonction profonde du marché bancaire.
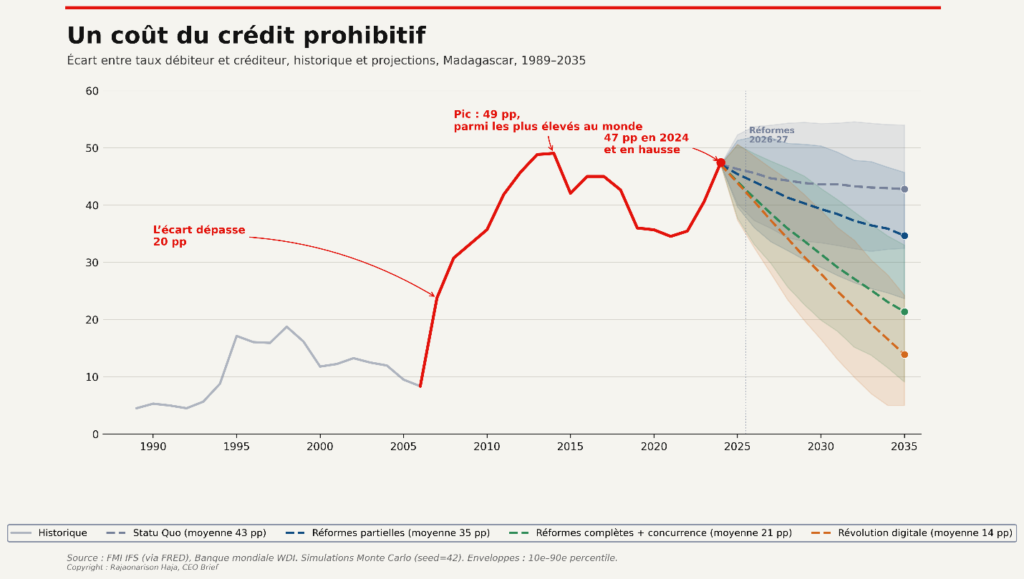
Ce diagnostic est confirmé par l’évolution historique de l’écart entre taux débiteurs et taux créditeurs, qui place Madagascar parmi les marchés les plus coûteux au monde. Au-delà du constat historique, la question décisive est désormais celle de la trajectoire à venir. Une simulation de l’évolution possible du spread permet d’illustrer l’écart entre trois scénarios : l’inertie, l’ajustement progressif et une compression plus franche à la faveur de réformes plus profondes et d’une révolution digitale du système bancaire. Dans un scénario de statu quo, le spread reste proche de ses niveaux actuels à l’horizon 2035, tandis que des réformes complètes, combinées à davantage de concurrence et à la numérisation du système bancaire, permettraient de le ramener vers des niveaux beaucoup plus proches des standards africains. La différence entre ces trajectoires n’est pas académique : elle se traduit, pour les entreprises, par des écarts de coût du crédit qui déterminent directement la possibilité de financer des intrants, des équipements et des stocks de marchandises.
La littérature savante confirme d’ailleurs ce diagnostic : dans les pays à faible revenu, les baisses de taux ne se traduisent en réduction des taux débiteurs que lorsque la transmission monétaire est effective, que le secteur bancaire est concurrentiel, que les institutions sont solides et que la politique budgétaire ne vient pas bloquer la chaîne par un recours excessif à l’endettement domestique. À l’inverse, des banques trop concentrées, des réserves obligatoires élevées, une liquidité abondante mais mal allouée et un État qui emprunte massivement au système bancaire maintiennent les taux à un niveau prohibitif, même lorsque le taux directeur recule. Autrement dit, sans réforme structurelle de la concurrence bancaire, du cadre institutionnel et de la gestion de la liquidité, les incitations créées par les ouvertures commerciales et les garanties de la BAD ne suffiront pas à faire baisser le coût du crédit.
Aucune des mesures récentes ne corrige à elle seule cette anomalie. Ni la garantie de la BAD, ni la réforme des sûretés, ni la suspension de la TVA ne suffisent à transformer la structure de concurrence du secteur bancaire, ni à comprimer durablement les marges d’intermédiation. Ces réformes ouvrent de l’espace ; elles ne reconfigurent pas encore le marché.
La véritable urgence est donc une coordination stratégique
C’est pourquoi le point décisif est aujourd’hui moins juridique que collectif. Nous sommes face à une crise de coordination. Tant que les organisations patronales, les banques concernées et les entreprises exportatrices ne s’assoient pas autour d’une même table, les incitations resteront puissantes sur le papier, mais inertes dans la réalité. Le message est donc simple : Les organisations patronales doivent dès maintenant ouvrir une discussion structurée avec la BOA et la BMOI, afin que cette nouvelle architecture financière se traduise en financements concrets, puis en exportations supplémentaires.
C’est à cette condition seulement que les ouvertures commerciales offertes par la Chine et l’Europe, combinées aux garanties de la BAD et aux réformes domestiques, pourront cesser d’être une promesse différée et devenir un levier effectif de transformation productive.
Trois trajectoires
Trajectoire A : Le chemin par défaut
Vous lisez la nouvelle des garanties BAD dans un quotidien national et l’archivez mentalement comme une bonne nouvelle pour l’économie en général. Vous entendez parler de la réforme des sûretés au détour d’une réunion sectorielle, en oubliant qu’elle doit encore être promulguée pour produire ses effets. Aucune de ces deux informations ne se traduit en action dans votre organisation. Dans douze mois, un concurrent aura utilisé la facilité de garantie pour sécuriser un acheteur européen avec une lettre de crédit confirmée, montée sur des actifs que vous possédez déjà mais que votre banque ne pouvait pas accepter sous l’ancien régime.
Trajectoire B : Le petit ajustement
Vous prenez rendez-vous cette semaine avec votre chargé de clientèle à la BOA ou à la BMOI. Vous posez une question précise : quels actifs votre entreprise pourra-t-elle nantir dès l’entrée en vigueur du nouveau régime des sûretés, et comment accéder à une lettre de crédit confirmée dans le cadre de la facilité BAD ? Vous ne prétendez pas avoir un dossier prêt. Vous fermez deux cases d’information dans la même conversation : les conditions de la garantie extérieure et le calendrier d’application de la réforme intérieure. Deux heures de réunion peuvent changer votre accès au financement commercial pour les deux prochaines années.
Trajectoire C : Le mouvement stratégique
Vous cartographiez votre chaîne de valeur export et identifiez les points où la combinaison des nouveaux outils peut transformer une opportunité bloquée en commande ferme une fois la loi promulguée. Vous préparez dès maintenant votre dossier de conformité en sachant que la BAD impose comme condition la desserte des PME et la priorité aux projets à faibles émissions de gaz à effet de serre. Vous anticipez l’effet de la suspension de la TVA bancaire et l’utilisez comme argument dans votre renégociation de conditions. Le financement n’est plus un obstacle externe : il devient, à mesure que les réformes entrent en vigueur, un paramètre central de votre stratégie d’exportation.
Une Décision À Prendre Cette Semaine
Appelez votre directeur de clientèle à la BOA ou à la BMOI et posez deux questions dans la même conversation : à partir de quand vos actifs pourront entrer dans le nouveau régime des sûretés, et votre catégorie d’activité s’inscrit‑elle dans le périmètre de la facilité BAD. Ces deux questions ensemble signalent à votre banque que vous avez anticipé la mise en œuvre des réformes. La plupart de vos concurrents ne l’ont pas encore fait.