

Ceux qui bâtissent, transforment, inspirent
Choisissez votre niveau d'engagement
Le tourisme face à l'incertitude institutionnelle : le scénario de 2009 peut-il se reproduire ?
1. Le vrai problème
Depuis octobre 2025, Madagascar traverse une période de transition institutionnelle, avec un nouveau gouvernement qui a annoncé la tenue d’élections dans un délai de deux ans. Ce type d’engagement de calendrier reste, par expérience régionale, difficile à tenir dans les délais annoncés. Mais Madagascar n’a pas besoin de regarder ailleurs pour mesurer ce risque : le pays a déjà connu une transition comparable en 2009.
Pour revenir sur les faits : en 2009, Madagascar avait déjà connu une transition institutionnelle similaire. Le tourisme y avait reculé de 50 % entre janvier 2009 et janvier 2010, tandis que la croissance du PIB chutait de 7 % en 2008 à -3,7 % en 2009. L’Union européenne avait même suspendu les vols d’Air Madagascar vers ses aéroports, pour non-conformité aux normes de sécurité. Ce recul n’avait rien d’un choc extérieur importé : il découlait directement de la période de transition elle-même.
Le vrai problème n’est donc pas de savoir si une transition institutionnelle est en cours, ni même si le calendrier annoncé sera tenu. C’est de savoir si cette période suit une trajectoire proche de celle observée dans d’autres pays où l’activité touristique et les infrastructures de transport ont continué de fonctionner presque sans interruption pendant la transition, ou une trajectoire où une dégradation prolongée de la situation sur le terrain a fait chuter les arrivées touristiques de plus de 95 % en quelques mois, avec des dizaines de milliers d’emplois du secteur détruits en l’espace de trois ans. Ce qui distingue ces deux issues n’est pas la nature du changement institutionnel en tant que tel. C’est la durée et la profondeur de la perturbation opérationnelle, sur le terrain, qui l’accompagne.
Rappel : la taille réelle du marché
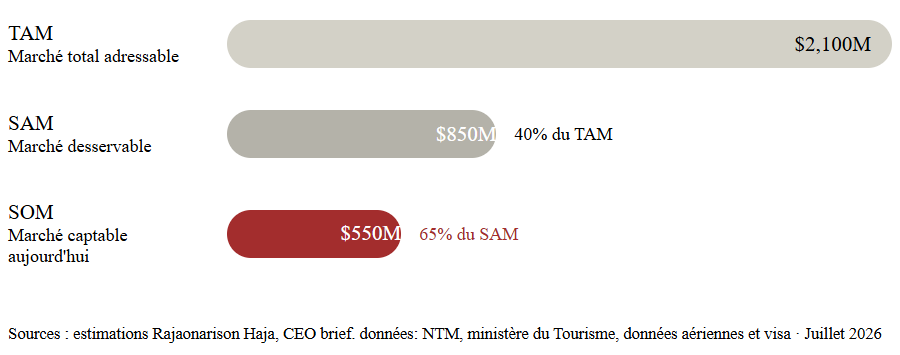
À son niveau le plus large, le marché touristique malgache représente un potentiel estimé à 2,1 milliards de dollars, l’ensemble des visiteurs internationaux susceptibles de se rendre à Madagascar. Une fois filtré par les contraintes d’accessibilité aérienne et de conditions de visa, ce potentiel se réduit à environ 850 millions de dollars. Compte tenu des infrastructures actuelles, le marché réellement capturable s’établit à 550 millions de dollars, selon les données observées en 2025. Ces trois chiffres sont tirés du modèle d’analyse comparative interne de l’équipe ; ils sont présentés ici tels qu’ils apparaissent dans nos analyses.
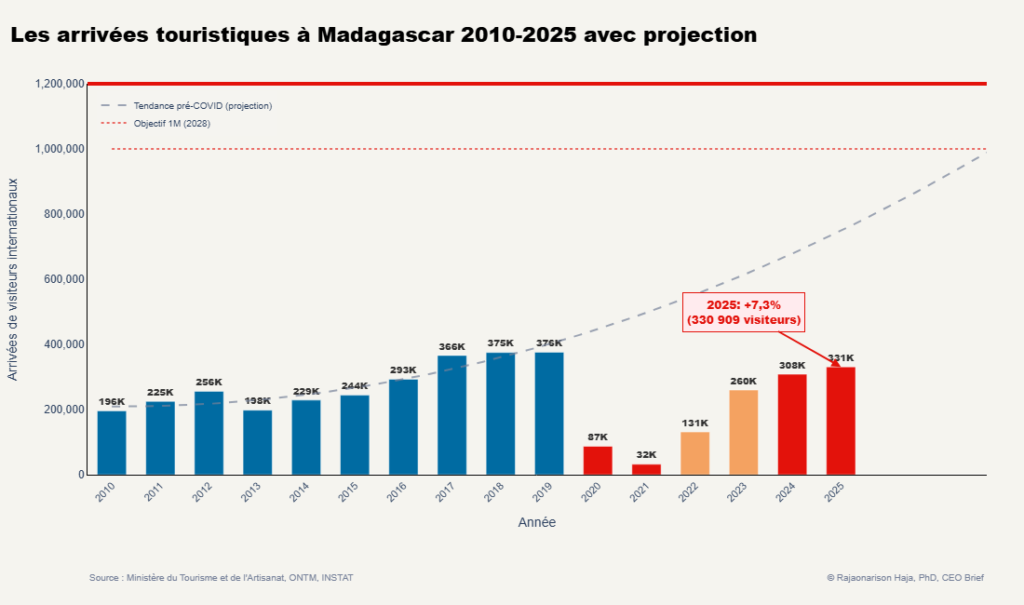
La reprise post-COVID est, elle, mesurable de façon indépendante : les arrivées internationales sont passées d’environ 131 000 en 2022 à 308 000 en 2024, puis à 432 000 sur l’ensemble de 2025, soit une hausse de 9,1 % au premier au troisième trimestre 2025 par rapport à la même période de 2024. L’objectif affiché par les autorités est d’atteindre un million de visiteurs par an d’ici 2028. C’est cette trajectoire, construite patiemment depuis trois ans, qui est maintenant exposée au risque institutionnel décrit plus haut, et à un second facteur, externe celui-là.
Un second facteur, extérieur au pays
Depuis fin février 2026, un conflit régional dans le Golfe a entraîné des fermetures et des restrictions répétées de l’espace aérien au-dessus de plusieurs pays de la région. Selon l’EUROCONTROL, le trafic entre l’Europe et le Moyen-Orient a reculé de 59 % au plus fort de la crise, soit environ 1 200 vols quotidiens en moins. Sur les compagnies qui irriguent les correspondances vers l’océan Indien, la presse spécialisée a rapporté des réductions de programme allant jusqu’à 34 % chez Emirates, 56 % chez Qatar Airways et 19 % chez Etihad au pic de la perturbation. Selon l’IATA, le prix moyen du kérosène est passé à 152 dollars le baril en 2026, en hausse de près de 70 % par rapport aux 90 dollars de 2025, et le bénéfice net de l’ensemble du secteur aérien mondial devrait chuter à 23 milliards de dollars en 2026, contre 45 milliards en 2025. Les compagnies du Golfe, prises isolément, basculent d’un bénéfice net de 7,2 milliards de dollars en 2025 à une perte collective d’environ 4,3 milliards de dollars en 2026.
Un point compte plus que les chiffres du pic : à la suite d’un accord du 17 juin 2026, le trafic Europe-Moyen-Orient a rebondi de 11 % en une semaine selon l’EUROCONTROL, et les grandes compagnies du Golfe ont retrouvé environ 90 % de leur capacité d’avant-crise. L’état courant de la connectivité n’est donc plus celui du creux de février. Le risque pour 2027 est celui d’une nouvelle dégradation si l’accord ne tient pas, pas celui d’un effondrement déjà acquis.
Le marché de 850 millions de dollars mentionné plus haut, celui qui tient compte de l’accessibilité aérienne, a été calibré avant cette perturbation. Emirates dessert Madagascar depuis septembre 2024 via une escale aux Seychelles, à raison de quatre vols par semaine au lancement, portés à six vols par semaine de façon permanente depuis le 2 avril 2025. Une partie significative des visiteurs européens et asiatiques qui rejoignent Madagascar transitent par ce type de correspondance. Une capacité réduite sur ces correspondances comprime le filtre d’accessibilité indépendamment de toute décision malgache, institutionnelle ou commerciale. Un signal va dans un sens plus favorable, et il est déjà opérationnel : Turkish Airlines dessert Antananarivo via l’île Maurice, une route qui ne traverse pas l’espace aérien du Golfe.
Le vrai problème pour votre secteur est donc double : une composante intérieure, la trajectoire institutionnelle du pays, et une composante extérieure, la disponibilité de la connectivité aérienne internationale, sur laquelle aucun acteur malgache n’a de prise directe. Ce que vous pouvez contrôler, c’est votre exposition à chacune des deux, pas leur survenue.
2. Trois Trajectoires
Trajectoire A : Le chemin par défaut
Vous engagez vos investissements et vos recrutements sur la base de la trajectoire 2022-2025, en supposant qu’elle se poursuit mécaniquement vers l’objectif d’un million de visiteurs en 2028. Vous ne suivez ni le calendrier institutionnel annoncé, ni les avis de voyage de vos principaux marchés source, ni les indicateurs opérationnels de terrain. C’est exactement ce raisonnement, appliqué sans surveillance active, qui a précédé le recul de 50 % en 2009.
Trajectoire B : Le petit ajustement
Vous mettez en place un tableau de suivi mensuel simple : jalons du calendrier institutionnel annoncé, avis de voyage émis par les ambassades de vos marchés source, et signaux opérationnels (fonctionnement des liaisons aériennes, des infrastructures, des services publics essentiels) dans les régions où vous opérez. Vous ajustez vos engagements trimestre par trimestre plutôt que sur la base d’un plan annuel figé, sans pour autant renoncer à la trajectoire de croissance en cours.
Trajectoire C : Le mouvement stratégique
Vous diversifiez structurellement sur trois axes : les marchés source, pour ne pas dépendre d’un seul pays émetteur ; l’implantation géographique, en renforçant votre présence dans les régions et les parcs plutôt que dans la seule capitale ; et la trésorerie, en constituant un tampon capable d’absorber un choc de plusieurs mois, sachant que le recul de 2009 s’est étalé sur plus d’un an.
3. Ce que font différemment les entreprises qui s’en sortent mieux
Elles distinguent le bruit ambiant du choc opérationnel réel.
Une transition institutionnelle qui n’affecte pas le fonctionnement des infrastructures et des liaisons internationales laisse les flux touristiques largement intacts, comme cela a pu être observé ailleurs dans la région. Une transition accompagnée d’une dégradation prolongée des infrastructures de transport ou des services essentiels, comme en 2009 à Madagascar, produit un choc de plusieurs dizaines de points de pourcentage. Les entreprises qui s’en sortent surveillent ce deuxième signal, pas le premier.
Elles suivent le calendrier institutionnel comme une échéance de facture.
La promesse d’élections dans un délai de deux ans a une date. Ces entreprises la connaissent, la rappellent en interne, et notent chaque glissement de calendrier comme un signal de gestion opérationnelle, pas comme une actualité générale parmi d’autres.
Elles maintiennent une présence diversifiée sur le territoire.
Les périodes de tension se concentrent historiquement dans les grands centres urbains. Les opérateurs présents principalement dans les parcs et les régions côtières ont historiquement mieux traversé ces épisodes que ceux concentrés dans la capitale.
Elles ne dépendent pas d’un seul hub de correspondance.
La contraction des programmes de vol via le Golfe touche différemment les opérateurs selon leur dépendance à une seule route de correspondance. Ceux qui vendent activement l’alternative déjà existante, la correspondance via l’île Maurice opérée par Turkish Airlines, qui ne traverse pas l’espace aérien du Golfe, absorbent mieux un choc sur lequel ils n’ont, individuellement, aucune influence.
Elles dimensionnent leur trésorerie sur la durée réelle des chocs passés, pas sur leur durée espérée.
Le recul de 2009 a duré plus d’un an avant amorce de reprise. Une trésorerie tampon calibrée sur 90 jours n’aurait pas suffi. Les entreprises qui ont traversé cette période avec le moins de dégâts avaient anticipé un choc long, pas un choc court.
4. Le Modèle Simple
Performance touristique attendue = Marché réellement capturable × Probabilité de trajectoire stable × Facteur de connectivité aérienne
Cette équation n’a rien de sophistiqué, et ce n’est pas une prévision : elle rappelle qu’un marché capturable élevé ne produit rien si la probabilité de stabilisation s’effondre, ou si la connectivité aérienne qui achemine les visiteurs se contracte, tout comme un accès tarifaire nul ne produit rien sans capacité institutionnelle. Le troisième terme, ajouté dans cette édition, reflète la contraction de capacité du Golfe décrite en section 1 : à titre indicatif, une réduction de 19 % à 56 % des programmes de vol des grandes compagnies qui alimentent les correspondances vers l’océan Indien ramène ce facteur nettement sous 1, quelle que soit par ailleurs la trajectoire institutionnelle intérieure.
| Compagnie | Variation du programme de vols (12 derniers mois) | Pertinence pour Madagascar |
|---|---|---|
| Emirates | –34 % | Correspondance historique majeure pour les visiteurs européens et asiatiques via Dubaï |
| Qatar Airways | –56 % | Correspondance via Doha, particulièrement affectée |
| Etihad | –19 % | Correspondance via Abou Dabi, réduction plus limitée |
Le tableau qui suit applique la distribution de probabilités du modèle interne pour la seule composante institutionnelle, à titre directionnel seulement, en se concentrant sur l’impact opérationnel attendu plutôt que sur la nature du scénario institutionnel. Le facteur de connectivité aérienne s’applique en plus, multiplicativement, et n’est pas encore intégré à cette distribution.
| Scénario de trajectoire | Probabilité (modèle interne) | Ce que cela signifie pour vous |
|---|---|---|
| Stabilisation dans les délais annoncés | 41 % | Trajectoire la plus probable, sans être majoritaire : la reprise 2022-2025 peut se poursuivre vers 432 000 puis 1 million de visiteurs |
| Transition prolongée mais fonctionnelle | 24 % | Calendrier institutionnel glissant, perturbations ponctuelles : ralentissement sans effondrement |
| Instabilité prolongée | 22 % | Dégradation de l’image internationale, recul probable des marchés source les plus sensibles |
| Choc opérationnel majeur | 13 % | Scénario comparable à celui de 2009 : recul de l’ordre de 50 % ou davantage |
5. Check-List D’Actions
Étape 1 : Cartographier votre exposition. Calculez la part de votre chiffre d’affaires directement ou indirectement liée à la demande touristique internationale, et ventilez-la par marché source.
Étape 2 : Mettre en place un tableau de bord mensuel. Suivez quatre signaux : le respect du calendrier institutionnel annoncé, les avis de voyage émis par les ambassades de vos principaux marchés source, le fonctionnement effectif des infrastructures de transport et des services essentiels, et les programmes de vol des compagnies qui alimentent vos correspondances (Emirates, Qatar Airways, Etihad notamment).
Étape 2 bis : Vérifier vos itinéraires de correspondance. Identifiez la part de votre clientèle qui transite par un hub du Golfe. Si elle dépasse une part significative, référencez et documentez la correspondance Turkish Airlines via l’île Maurice, déjà opérationnelle, comme option de repli avant d’en avoir besoin dans l’urgence.
Étape 3 : Diversifier un marché source cette année. Identifiez un marché émetteur sur lequel vous n’êtes pas encore présent et testez-y une offre limitée, pour réduire votre dépendance à un seul pays.
Étape 4 : Renforcer votre présence hors des grands centres urbains. Si votre activité le permet, orientez vos prochains investissements vers les régions et les parcs, historiquement moins exposés aux périodes de tension.
Étape 5 : Constituer une trésorerie tampon dimensionnée sur un choc long. Calculez vos charges fixes sur douze mois, pas sur quatre-vingt-dix jours : c’est la durée du recul observé en 2009 avant amorce de reprise.
Étape 6 – Reprendre ce point dans 90 jours. Réévaluez votre exposition à la lumière du respect ou non du calendrier institutionnel annoncé pour 2027.
6. Ce Que Les Autres Pays (Et Notre Propre Histoire) Nous Apprennent
Au Mali, avant 2012, le pays recevait près de 170 000 visiteurs par an. Au premier semestre 2012, à la suite d’une dégradation rapide de la situation dans le nord du pays, ce chiffre est tombé à environ 7 000. Le secteur a perdu 40 000 emplois entre 2010 et 2013. Ce n’est pas le changement institutionnel en tant que tel qui a produit ce résultat. C’est la perte de contrôle territorial et la dégradation prolongée des conditions opérationnelles qui l’ont suivi.
Au Gabon, une transition institutionnelle en 2023 s’est accompagnée de perturbations temporaires sur le système de visa électronique, mais les parcs nationaux, principale attraction touristique du pays, ont continué de fonctionner sans interruption majeure. Le secteur touristique en a été largement préservé, précisément parce que les infrastructures et les liaisons de transport sont restées opérationnelles pendant la période de transition.
Madagascar dispose de son propre précédent, et il est plus proche de nous que ceux du Mali ou du Gabon. En 2009, le pays avait déjà connu une transition institutionnelle dans des circonstances comparables à celles d’octobre 2025. Le tourisme a reculé de 50 % en un an. La reprise a pris plus d’un an à s’amorcer. Le pays a enregistré un recul du PIB de plus de dix points de pourcentage entre 2008 et 2009 sur cette même période.
La leçon commune à ces trois épisodes n’est pas que les transitions institutionnelles sont systématiquement destructrices. C’est que leur impact dépend presque entièrement d’un facteur observable en temps réel : le maintien ou non des infrastructures, des liaisons de transport et des services essentiels, plutôt que la nature du changement institutionnel lui-même. Le Gabon l’a démontré dans un sens. Le Mali et Madagascar l’ont démontré dans l’autre.
7. Une Décision À Prendre Cette Semaine
Madagascar a déjà traversé une expérience comparable en 2009, et le secteur touristique en a payé le prix pendant plus d’un an. La question qui compte cette semaine n’est pas si une nouvelle perturbation est possible. Elle l’est, par expérience régionale et nationale. La question est de savoir si votre entreprise a déjà, depuis octobre 2025, mis en place un suivi actif du calendrier institutionnel et des indicateurs opérationnels, ou si elle attend, comme en 2009, de découvrir le recul dans les chiffres du trimestre suivant.
La décision concrète à prendre cette semaine : désignez, avant la fin de la semaine, la personne responsable de suivre chaque mois le respect du calendrier institutionnel annoncé et les avis de voyage de vos deux principaux marchés source. Si personne dans votre organisation ne porte cette responsabilité aujourd’hui, vous répétez exactement la configuration de 2009, celle où personne ne surveillait activement la transition jusqu’à ce que la baisse apparaisse dans les réservations.
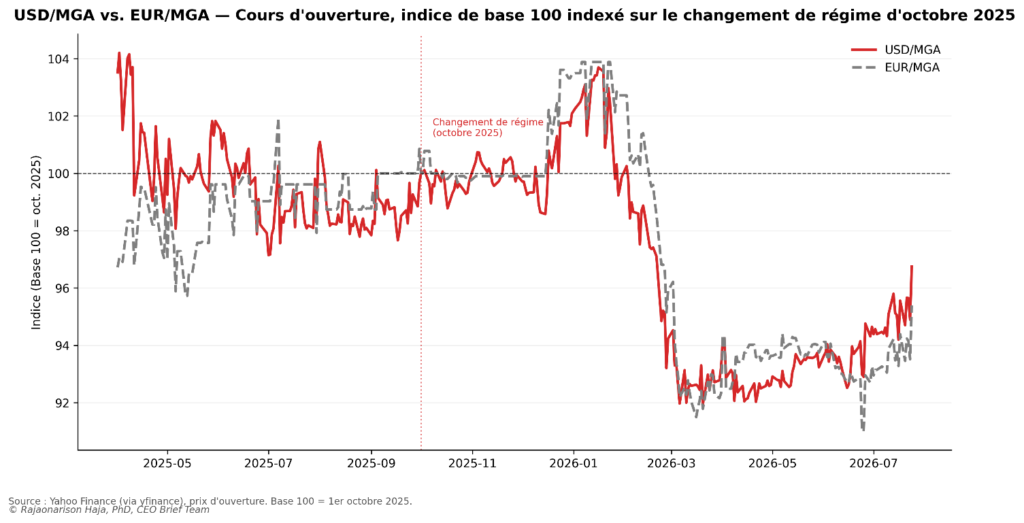
Pour vous aider dans votre réflexion, surveillez également l’ariary, car il a une incidence sur les prix.
Résumé de l’indice Ariary
| Paire | Taux de base (22 juillet 2025, indice vérifié) | Taux actuel (22 juillet 2026) | Variation sur 12 mois |
|---|---|---|---|
| MGA / USD | 4 310,52 (calculé à partir de l’indice USD/MGA vérifié, base 100 ancrée au 1ᵉʳ octobre 2025) | 4 176,06 | -3,12 % |
| MGA / EUR | 5 187,66 (calculé à partir de l’indice EUR/MGA vérifié, base 100 ancrée au 1ᵉʳ octobre 2025) | 4 903,50 | -5,27 % |
Note méthodologique : les taux de base sont désormais calculés à partir d’un indice quotidien vérifié (USD/MGA et EUR/MGA, base 100 ancrée au 1ᵉʳ octobre 2025) donnant une valeur exacte au 22 juillet 2025, appliqué au taux au comptant du 22 juillet 2026.
Interprétation pour le CEO : l’Ariary s’est apprécié face au dollar et à l’euro sur les douze derniers mois. La paire EUR affiche le mouvement le plus marqué (-5,48 %), légèrement devant la paire USD (-3,12 %). Une monnaie locale plus forte réduit le pouvoir d’achat relatif des touristes internationaux à budget fixe en devises, un facteur additionnel à surveiller aux côtés du risque politique traité plus haut.